Quy tắc xuất xứ hàng hóa (Rules of Origin) là chìa khóa để hưởng ưu đãi thuế quan và thông quan thuận lợi. Doanh nghiệp cần nắm vững 4 tiêu chí chính.
1. Quy tắc xuất xứ hàng hóa là gì?
Quy tắc xuất xứ hàng hóa (Rules of Origin – ROO) là tập hợp các tiêu chí được sử dụng để xác định quốc gia hoặc vùng lãnh thổ nơi một sản phẩm được sản xuất. Đây là yếu tố then chốt trong thương mại quốc tế, bởi nó:
- Giúp phân loại hàng hóa chính xác theo xuất xứ.
- Quyết định hàng hóa có được hưởng ưu đãi thuế quan theo các hiệp định thương mại tự do (FTA) hay không.
- Là cơ sở áp dụng các biện pháp phòng vệ thương mại như chống bán phá giá, chống trợ cấp.
Không chỉ ảnh hưởng đến thuế suất, quy tắc xuất xứ còn tác động trực tiếp đến chiến lược nhập khẩu nguyên liệu, sản xuất và xuất khẩu của doanh nghiệp.
2. Vai trò của quy tắc xuất xứ trong thương mại quốc tế
Trong hoạt động xuất nhập khẩu, quy tắc xuất xứ giữ vai trò quan trọng:
- Hưởng ưu đãi thuế quan: Doanh nghiệp đáp ứng đúng quy tắc sẽ được giảm hoặc miễn thuế theo các FTA.
- Ngăn chặn gian lận thương mại: Giúp kiểm soát việc “mượn xuất xứ” từ nước thứ ba.
- Hỗ trợ quản lý nhà nước: Là công cụ để cơ quan hải quan thống kê, áp dụng chính sách thương mại và thuế quan.
- Tạo lợi thế cạnh tranh: Hàng hóa có xuất xứ rõ ràng, minh bạch sẽ dễ dàng tiếp cận thị trường toàn cầu.
3. Phân loại quy tắc xuất xứ hàng hóa
3.1. Quy tắc xuất xứ không ưu đãi (Non-preferential Rules of Origin)
Khái niệm:
Là quy tắc dùng để xác định xuất xứ hàng hóa trong các hoạt động thương mại thông thường, không liên quan đến ưu đãi thuế quan.
Mục đích áp dụng:
- Chống bán phá giá và chống trợ cấp.
- Thực hiện các biện pháp phòng vệ thương mại (hạn ngạch, cấm nhập khẩu).
- Thống kê thương mại.
- Ghi nhãn xuất xứ hàng hóa (“Made in Vietnam”, “Made in China”…).
3.2. Quy tắc xuất xứ ưu đãi (Preferential Rules of Origin)
- Khái niệm:
Là quy tắc được áp dụng trong khuôn khổ các Hiệp định Thương mại Tự do (FTA) hoặc các chương trình ưu đãi thuế quan, cho phép hàng hóa xuất khẩu đáp ứng điều kiện sẽ được hưởng mức thuế nhập khẩu thấp hơn (thậm chí 0%). - Mục đích áp dụng:
- Khuyến khích thương mại tự do trong khối hoặc giữa các quốc gia ký kết FTA.
- Giúp doanh nghiệp giảm chi phí thuế nhập khẩu, nâng cao sức cạnh tranh.
- Tăng tính minh bạch và ngăn chặn gian lận thương mại.
- Ví dụ:
- Dệt may Việt Nam xuất sang EU theo EVFTA: nếu đáp ứng quy tắc xuất xứ (vải phải được dệt trong nội khối), thuế nhập khẩu giảm từ 12% xuống 0%.
- Nông sản xuất sang ASEAN: nếu chứng minh được xuất xứ theo ATIGA (ASEAN Trade in Goods Agreement), hàng sẽ được hưởng thuế suất 0%.
So sánh nhanh
- Quy tắc xuất xứ không ưu đãi: bắt buộc trong mọi hoạt động thương mại, thường để quản lý thị trường và phòng vệ thương mại.
- Quy tắc xuất xứ ưu đãi: giúp hưởng lợi từ các hiệp định FTA, mang lại ưu thế cạnh tranh cho doanh nghiệp.
4. Các tiêu chí xác định xuất xứ hàng hóa
Trong thực tiễn, hàng hóa không phải lúc nào cũng được sản xuất toàn bộ trong một quốc gia. Vì vậy, các hiệp định thương mại đưa ra nhiều tiêu chí khác nhau để xác định đâu là quốc gia “xuất xứ” của sản phẩm. Doanh nghiệp cần nắm rõ 4 tiêu chí chính sau:
4.1. WO – Wholly Obtained (Xuất xứ thuần túy)
- Khái niệm: Hàng hóa được coi là có xuất xứ thuần túy khi toàn bộ quá trình sản xuất, khai thác hoặc thu hoạch diễn ra trong phạm vi một quốc gia/vùng lãnh thổ.
- Đối tượng áp dụng: Nông sản, thủy sản, khoáng sản, động vật sống và sản phẩm từ động vật.
- Ý nghĩa: Tiêu chí này thường dễ áp dụng và ít tranh chấp, vì nguồn gốc sản phẩm được xác định rõ ràng.
- Ví dụ:
- Cà phê trồng và thu hoạch tại Việt Nam.
- Tôm nuôi tại ao nuôi trong lãnh thổ Việt Nam.
- Than đá khai thác trong hầm mỏ tại Quảng Ninh.
4.2. CTC – Change in Tariff Classification (Chuyển đổi mã HS)
- Khái niệm: Hàng hóa có xuất xứ nếu mã HS của sản phẩm cuối cùng khác với mã HS của nguyên liệu đầu vào, chứng minh đã có sự thay đổi bản chất trong quá trình sản xuất.
- Các cấp độ thay đổi mã HS:
- CC (Change of Chapter): Thay đổi ở 2 số đầu (chương HS).
- CTH (Change of Tariff Heading): Thay đổi ở 4 số đầu (nhóm HS).
- CTSH (Change of Tariff Sub-Heading): Thay đổi ở 6 số đầu (phân nhóm HS).
- Ưu điểm: Rõ ràng, dễ kiểm tra, áp dụng phổ biến trong ngành dệt may, cơ khí, điện tử.
- Ví dụ:
- Nhập khẩu bông (HS 52) → dệt thành vải (HS 55).
- Nhập khẩu thép thỏi (HS 72) → cán thành ống thép (HS 73).
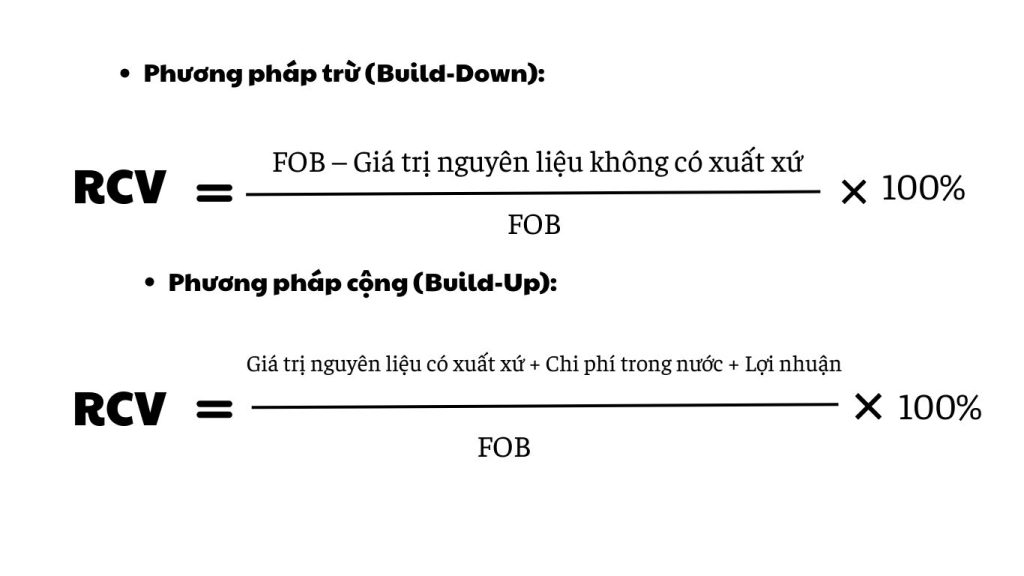
4.3. RVC – Regional Value Content (Tỷ lệ giá trị khu vực)
- Khái niệm: Hàng hóa được coi là có xuất xứ khi tỷ lệ giá trị nội khối (nguyên liệu + chi phí sản xuất trong nước) đạt mức tối thiểu theo quy định của từng hiệp định FTA.
- Mức tỷ lệ phổ biến: 40% (ví dụ: ASEAN, CPTPP), nhưng có thể thay đổi tùy theo ngành hàng và FTA.
- Cách tính: Có 2 công thức chính:
- Ý nghĩa: Giúp khuyến khích sử dụng nguyên liệu nội khối, giảm phụ thuộc vào nhập khẩu từ ngoài khu vực.
- Ví dụ: Một chiếc áo sơ mi FOB 10 USD, trong đó nguyên liệu và chi phí trong nước chiếm 5 USD. Tỷ lệ RVC = 50% ⇒ Đủ điều kiện xuất xứ theo quy định RVC ≥ 40%.
4.4. SP – Specific Processing (Công đoạn gia công cụ thể)
- Khái niệm: Hàng hóa chỉ được công nhận xuất xứ khi trải qua một hoặc nhiều công đoạn sản xuất, gia công nhất định.
- Đặc điểm: Không phụ thuộc vào mã HS hay tỷ lệ giá trị, mà dựa trên yêu cầu kỹ thuật và công đoạn chế biến.
- Ứng dụng phổ biến: Ngành dệt may, thép, nhôm, hóa chất.
- Ví dụ:
- Trong EVFTA, hàng dệt may chỉ được công nhận xuất xứ nếu vải được dệt tại nội khối, không chỉ đơn giản là cắt may.
- Nhôm nhập khẩu chỉ được công nhận xuất xứ khi qua công đoạn ép thành thanh profile.
Tóm lại:
- WO áp dụng cho sản phẩm tự nhiên, đơn giản.
- CTC xác định xuất xứ dựa trên thay đổi mã HS.
- RVC tính toán tỷ lệ giá trị nội khối trong sản phẩm.
- SP yêu cầu công đoạn sản xuất bắt buộc.
Doanh nghiệp có thể áp dụng một hoặc kết hợp nhiều tiêu chí tùy theo từng FTA và mặt hàng cụ thể.
5. Hồ sơ chứng minh xuất xứ hàng hóa
Để chứng minh xuất xứ, doanh nghiệp cần chuẩn bị:
- Giấy chứng nhận xuất xứ (C/O) hợp lệ.
- Hợp đồng mua bán ngoại thương.
- Hóa đơn thương mại, packing list.
- Tờ khai hải quan nguyên liệu nhập khẩu.
- Bảng tính tỷ lệ giá trị khu vực (RVC) hoặc quy trình sản xuất chi tiết.
6. Lưu ý quan trọng khi áp dụng quy tắc xuất xứ
- Mỗi FTA có quy định khác nhau → doanh nghiệp cần đối chiếu đúng hiệp định áp dụng.
- Hồ sơ cần nhất quán giữa hợp đồng, invoice, packing list và chứng từ nguyên liệu.
- Lưu trữ chứng từ ít nhất 5 năm để phục vụ kiểm tra sau thông quan.
- Chuẩn bị sớm hồ sơ xuất xứ thay vì đợi đến khi xin C/O mới bổ sung.
Quy tắc xuất xứ hàng hóa không chỉ là thủ tục bắt buộc, mà còn là công cụ để doanh nghiệp tận dụng tối đa lợi ích từ các FTA. Hiểu và áp dụng đúng quy định sẽ giúp hàng hóa Việt Nam tăng sức cạnh tranh, giảm thuế nhập khẩu, và mở rộng thị trường quốc tế.
Bạn đang gặp khó khăn trong việc xác định xuất xứ hàng hóa hoặc xin cấp C/O?
Hãy liên hệ ngay với HÙNG ANH 86– đội ngũ chuyên gia hải quan & logistics với nhiều năm kinh nghiệm. HÙNG ANH 86 sẽ đồng hành cùng doanh nghiệp:
